发布日期:2026-10-18 12:53 点击次数:98
策略不雅点:非银的弹性有望冷静增多体育游戏app平台
本周保障板块发达较强,平直影响因素是政策和作风。咱们以为金融板块的行情可能从银行轮动到非银。保障估值性价比更好,一朝出现政策催化,有望起初发达出弹性。后续若是指数冲突,券商也会有发达。2021-2023年非银PB着落速率远快于ROE着落速率,这少许和银行较为雷同,因此表面上也存在较大的估值栽培空间。动态来看,由于非银刻下估值水平仍在恒久趋势以下偏低位置。而非银基本面在2024年触底之后,还是出现了较着栽培,股价的弹性正在增多。若是按照2014年Q4金融股快速飞腾的教化来看,公募低配+轨制变化仍有可能带来非银板块走强契机。在公募新规下,主动型基金抓仓作风可能进一步向基准总结。指数权重中部分主动基金低配的行业有望罢了资金回流,其中银行、非银是刻下公募抓仓占比低于指数权重最高的板块。同期接洽到非银低配幅度处于历史底部区间,更受益于涌现成本市集的政策红利,咱们以为非银的弹性可能更大。这一次住户和成就型资金增配股市的能源较强,本轮牛市中券商仍可能有可以的发达,时分上祥和指数冲突带来的β行情,以及行业并购重组带来的主题性契机。
(1)本周保障板块发达较强,平直影响因素是政策和作风。12月5日金融监管总局发布《对于改换保障公司关系业务风险因子的奉告》,对于保障公司投资的沪深300指数身分股、中证红利低波动100指数身分股以及科创板股票的风险因子进行下调。险资下调职权投资风险因子,成心于进一步提高险资增配职权的比例,同期在“偿二代”过渡要害期成心于减缓保障公司面对的偿付才能压力。12月7日,首版商保转变药目次出炉,有望掀开交易健康险发展空间。市集轰动期,逆势维稳需求有所增多,非银作为权重板块受益于宽基ETF流入及防患性成就走强。
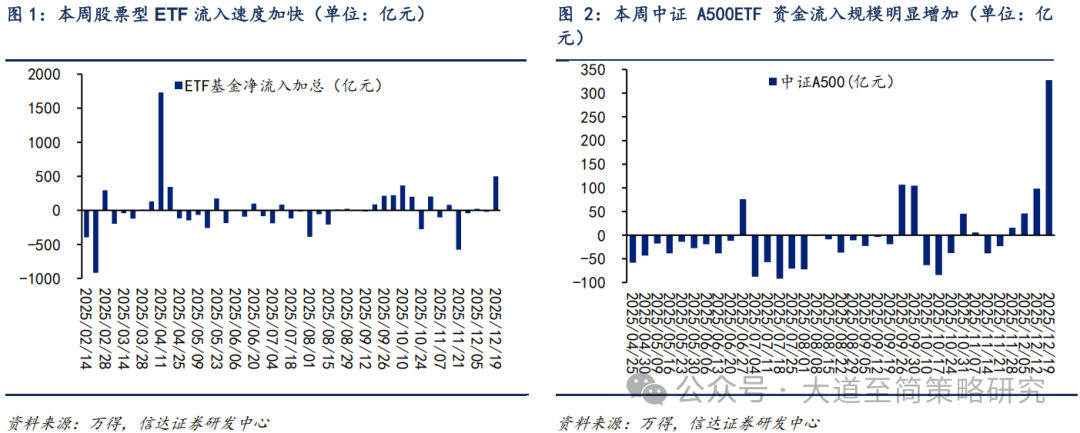
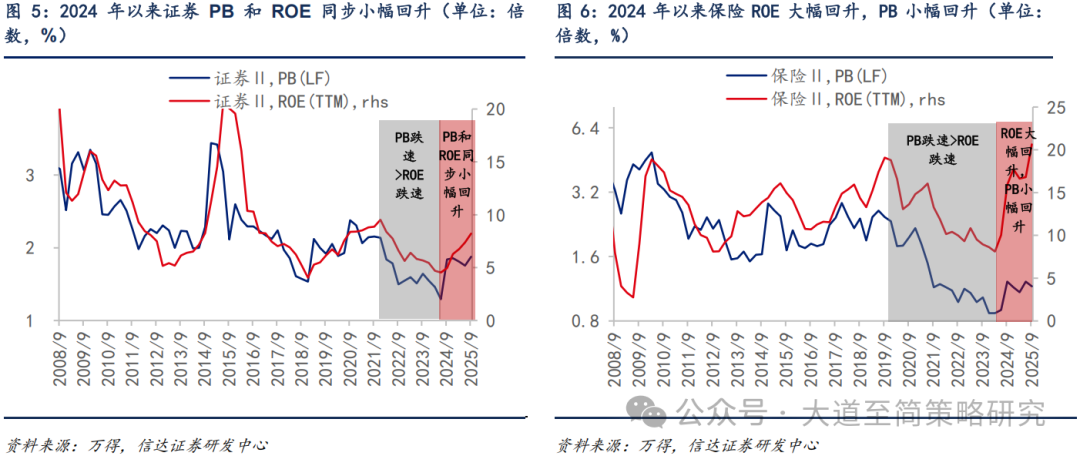
(2)2024-2025年上半年银行股飞腾的教化来看,非银PB仍有较大栽培空间。从PB-ROE的角度来看,2024-2025年上半年银行板块ROE并未出现较着改善,但PB估值出现了较着栽培。银行股走强的原因除了“钞票荒”布景下成就型资金对高股息钞票成就意愿上升除外,还有一个迫切的原因是2021-2023年出于对房地产市集的回首,银行股PB着落速率远快于ROE着落速率,由此导致2024年开动银行股出现过度低估后的估值栽培。而银行股近2年的飞腾标明,过度低估后即使估值栽培的背后莫得景气度改善,空间亦然比拟可不雅的。与银行股飞腾逻辑雷同,2016年金融去杠杆以来,非银金融的ROE在大部分时天职偏弱。2021-2023年非银PB出现了加快下滑,且着落速率远快于ROE着落速率,因此表面上也存在较大的估值栽培空间。
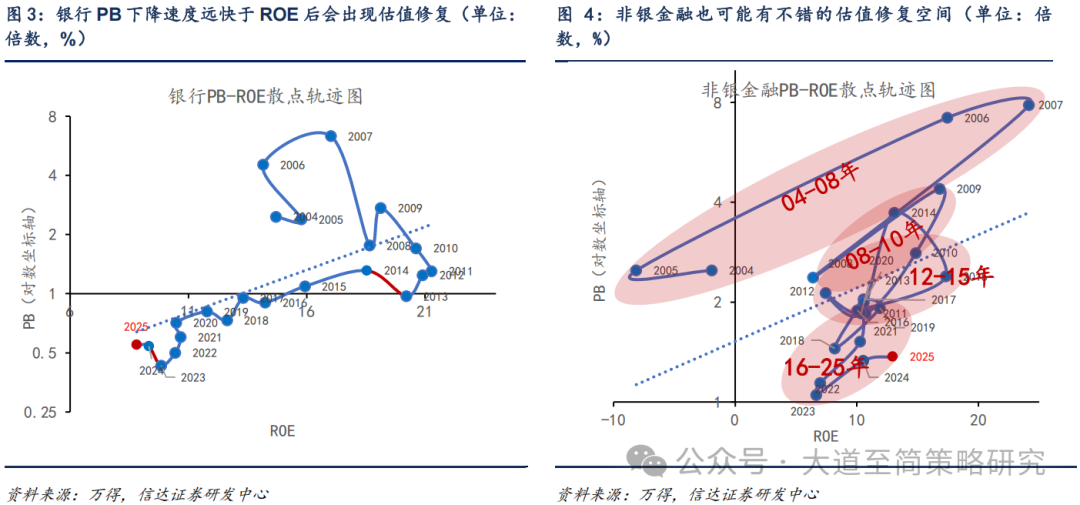
动态来看,由于非银ROE水平比银行低且股息率不高,畴昔2年的估值栽培并不算涌现,刻下估值水平仍在恒久趋势以下偏低位置。而非银基本面在2024年触底之后,还是出现了较着栽培,股价的弹性正在增多。其中证券板块受益于成本市集回暖、饱读舞并购重组等政策影响,PB和ROE皆出现小幅回升。保障板块的ROE在2020年之后受到职权市集波动、利率着落、居品结构改换、东谈主员出清以及房地产市集下行等因素影响,出现较着走弱。但最近2年保障基本面底部回转,钞票端保障资金增多职权成就比例重迭职权市集回暖增重利润,同期长端利率有企稳的迹象。欠债端有预定利率下调、代理东谈主渠谈考订插足尾声、保费收入正经增长等积极因素复古。ROE大幅回升的同期板块PB仅仅小幅回升,是以一朝有政策催化,保障有望起初发达出弹性。
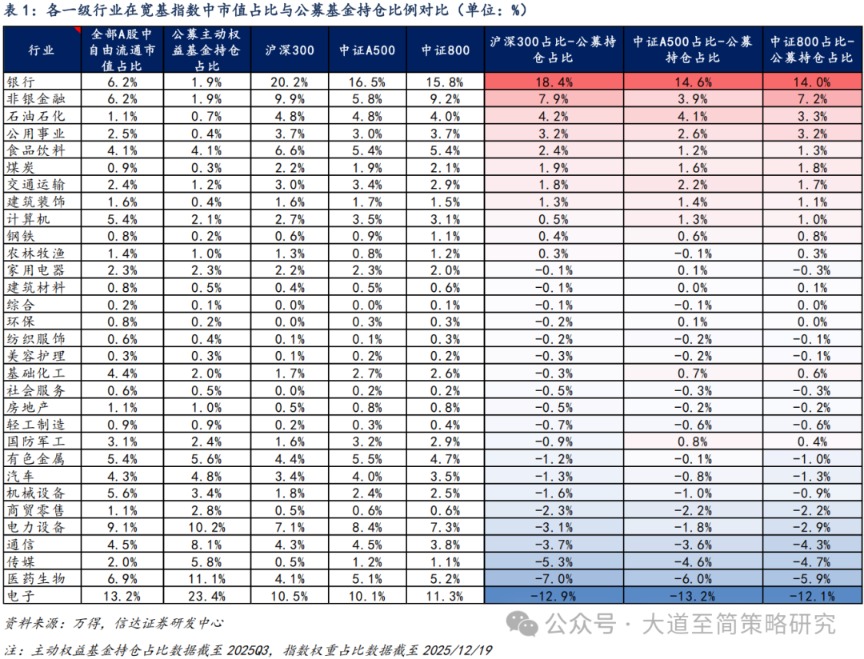
(3)2014年Q4金融股快速飞腾的教化来看,公募低配+轨制变化仍有可能带来非银板块走强契机。2014年Q4金融大幅领涨市集,主要原因在于两点,一是公募基金抓续低配金融,在2014年下半年金融快速飞腾期大幅增配。二是沪港通灵通催化AH股溢价指数的栽培以及2014年11月央行降息带来流动性进一步宽松。刻下金融板块举座低配(公募成就比例-解放流畅市值占比)进度较高,也存在新增轨制变化带来恒久低配后资金回流的可能性。证监会下发《基金解决公司绩效侦探解决相同(征求意见稿)》,强化事迹侦探中基金投资收益宗旨中三年以上中恒久宗旨权重,基金司理绩效薪酬与基金事迹比拟基准强挂钩。中基协草拟制定《公开召募证券投资基金销售行动法子(征求意见稿)》,中枢导向从“畛域驱动”转向“薪金驱动”。刻下高仓位全市集型基金中,有部分因重仓科技成长等热门赛谈而低配金融等指数权重板块,导致恒久跑输基准。在公募新规下,事迹比拟基准照看强化,主动型基金可能进一步普及抓仓涌现性,适度追踪纰谬,抓仓作风向基准总结。指数权重中部分主动基金低配的行业有望罢了资金回流,其中银行、非银是刻下公募抓仓占比低于指数权重最高的板块。同期接洽到非银低配幅度处于历史底部区间,更受益于涌现成本市集的政策红利,咱们以为非银的弹性可能更大。
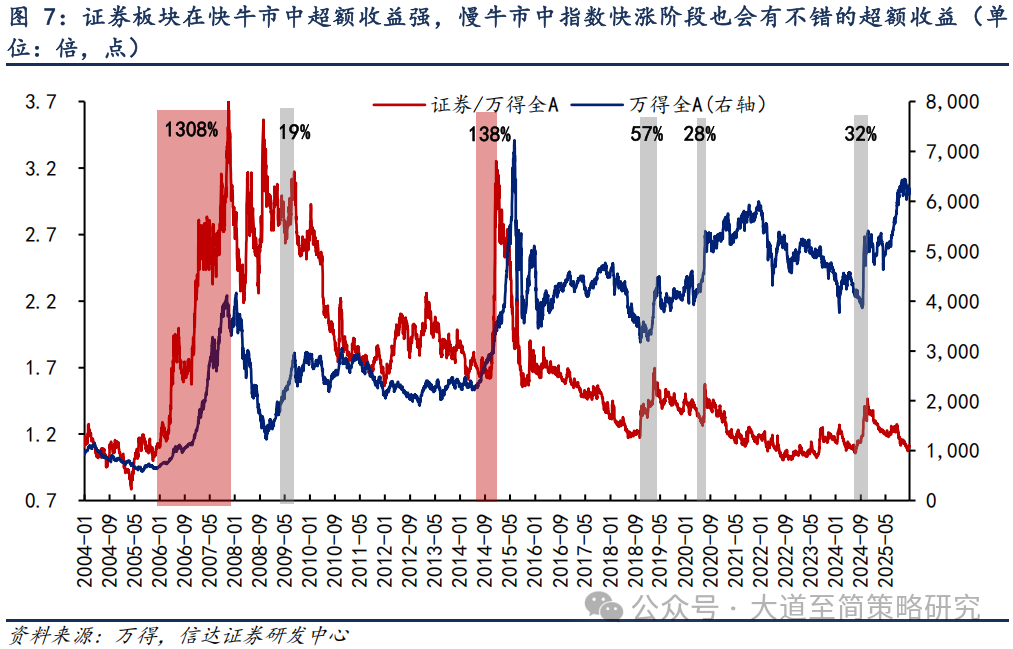
(4)若是后续指数冲突,非银的契机有望扩散到券商。证券板块的β主要来自牛熊周期,市集飞腾的技能往往更强。若是是雷同2005-2007年和2014年的快牛市,券交易绩弹性大,逾额收益很强。但若是是雷同2019-2021年的慢牛市,券交易绩弹性小,只恰行动念波段,不外在指数快速飞腾期也会有30%-50%的逾额收益。畴昔1年指数走牛,券商板块逾额收益却偏弱,背后的原因一方面是板块涌现市集器具化进度提高,另一方面天然盈利周期回转,但在行业插足转型长远期后事迹弹性有所减轻。但接洽到刻下券商估值较低,同期这一次住户和成就型资金增配股市的能源较强,本轮牛市中券商仍可能有可以的发达,时分上祥和指数冲突带来的β行情,以及行业并购重组带来的主题性契机。
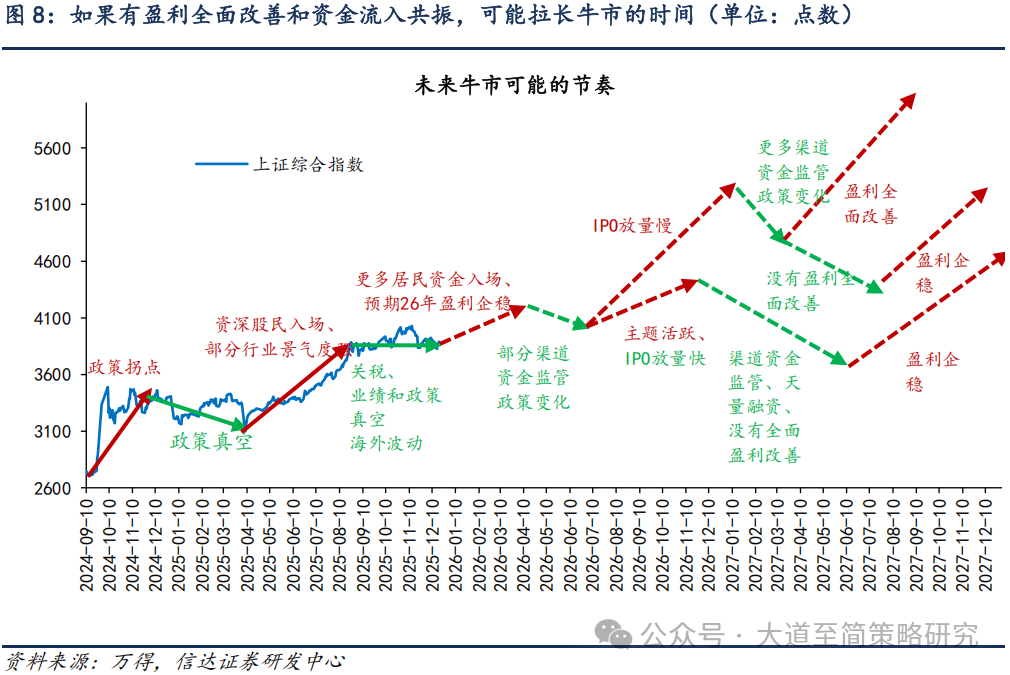
(5)当下的判断:战术上,牛市的基础依然坚实,年度上存在盈利改善和资金流入共振的可能性。策略上,接洽到刻下A股估值不低,强力稳增长预期着落,外围市集不屈气性风险仍存,短期市集或处于跨年行情启动前的改换期。2026年春节前能够率仍有春季躁动行情,时分上祥和经济数据、流动性或产业催化出现积极变化的信号。异日1年市集短期的波动可能来自于监管政策和供给放量速率。畴昔1年影响市集熊转牛的因素中,政策和资金的影响无边于盈利的影响。本轮牛市的图景还是基本变成:(1)成本市集支抓政策抓续发力,宏不雅流动性环境宽松;(2)产业成本(回购增抓、分成)和国度队,抓续孝顺增量资金,复古市集底部;(3)保障、答理、信赖等中恒久资金入市仍有较大空间,公募基金新规成心于平滑波动;(4)钞票荒和收货效应积聚驱动的住户资金流入条目渐渐熟悉。咱们以为当期复古流动性牛市的基础依然坚实。流动性牛市中的改换和收尾可能受政策对渠谈资金监管变化的影响,需要祥和监管政策变化的情况。流动性牛市的中枢基础是股市供需结构扭转,若是股权融资畛域放量速率很快,股市供需阵势再次转弱,那么市集也存在波动加大的可能。
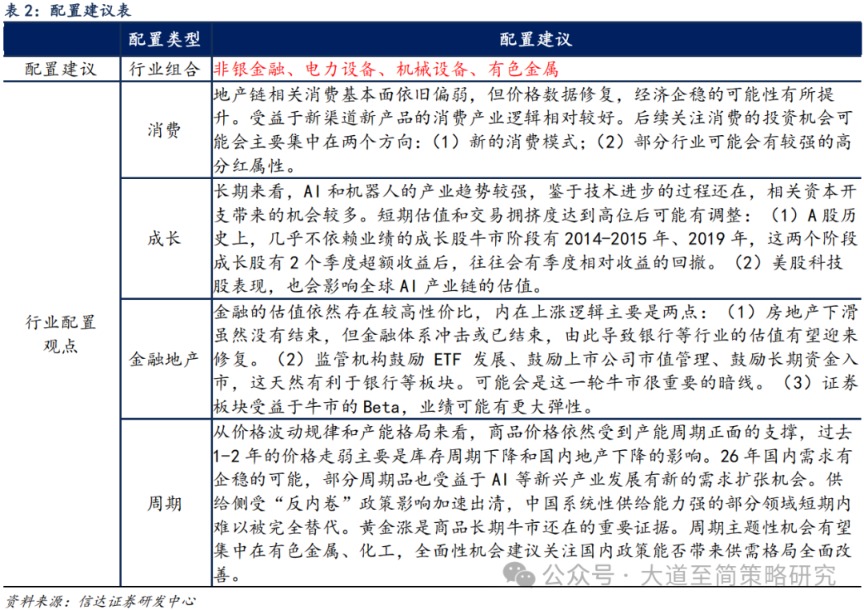
(6)近期成就不雅点:年底行情围绕政策和主题快速轮动,甘休增配价值类板块,前期滞涨板块可能有结构性补涨。布局春季行情冷落增多弹性钞票成就,科技板块在春季行情中频频有较着的逾额收益,行情可能围绕产业催化出现扩散。周期板块亦然春季行情中的弹性品种,政策和盈利均有预期。有色金属、储能等行业供需阵势较好,价钱抓续上行,也可能在春季行情中有较好发达。金融板块中,非银的弹性有望冷静增多。
成就作风瞻望:Q4作风往往容易发生变化。10月份之后到来岁头,季报数据和经济数据对股票市集的影响渐渐弱化,政策预期和估值的迫切性普及。一方面10月之后政策密集期往往会有新的政策催化,另一方面市集开动瞻望来岁的盈利,大部分行业的盈利瞻望回到同统共跑线,低位的板块上风会更较着,容易出现估值切换行情。
牛市轰动期之后作风也容易发生变化。牛市中轰动之后,大小盘作风有很大的概率会变化,成长价值作风转机概率莫得明确的法则,即使成长价值作风不变,领涨板块往往也会出现些变化。
成就行业瞻望:(1)非银金融:金融举座估值偏低,牛市概率上升,非银的事迹弹性能够率存在。后续伴跟着住户资金加快流入,取得逾额收益的服气性较高;(2)电力开采:2026年基本面渐渐触底企稳概率高,受益于AI产业链投资契机扩散,供需阵势转好,存在加价能源;(3)机械开采:工程机械出口景气抓续,机器东谈主板块催化事件较多,可能受益于成长反弹和作风里面高下切;(4)有色金属&军工:政策、事迹、主题逻辑均较顺畅,基本面相对零丁且受益于地缘政事扰动,有色金属需求同期受益于新旧动能和海表里经济共振;(5)高股息钞票(石油石化、公用事迹、交通运载):指数轰动期恰行动念底仓,抗波动才能强,险资等中恒久资金主要成就标的,公募基金相对于指数权重低配较多。(6)消耗:政策增量和预期均较高,估值位置安全,冷落祥和可能受益于政策催化、基数效应、景气回转共振的处事消耗,如出行链、免税、评释等。港股新消耗恭候国外市集波动不详。
2
本周市集变化
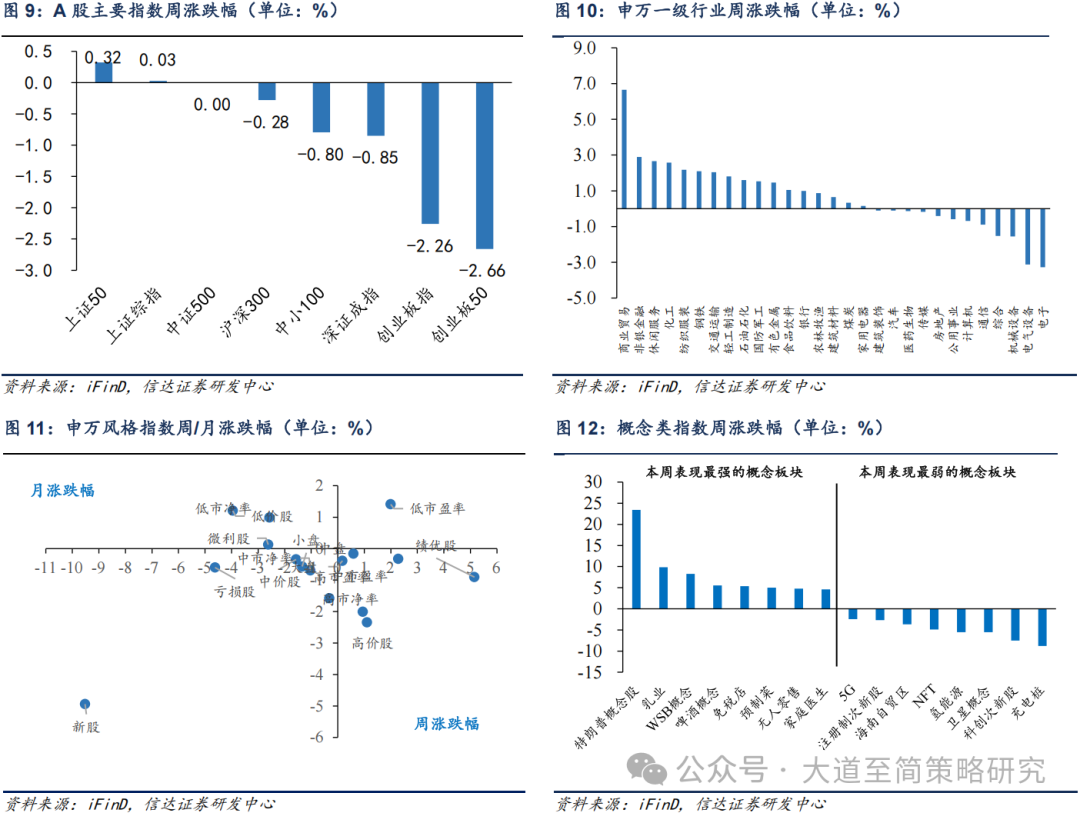
本周A股主要指数涨跌分化,其中上证50(+0.32%)、上证综指(+0.03%)涨幅靠前,创业板50(-2.66%)、创业板指(-2.26%)、深证成指(-0.85%)跌幅靠前。申万一级行业中,交易贸易(+6.66%)、非银金融(+2.90%)、闲适处事(+2.66%)领涨,机械开采(-1.56%)、电气开采(-3.12%)、电子(-3.28%)领跌。看法股中,特朗普看法股(+23.42%)、乳业(+9.85%)、WSB看法(+8.29%)领涨,卫星看法(-5.56%)、科创次新股(-7.52%)、充电桩(-8.78%)领跌。
风险因素:
房地产市集超预期下行体育游戏app平台,好意思股剧烈波动,历史法则可能会失效。
